
公開日:
No.631 30年ぶりの日本国債10年の利回り3%とは? ― 金利のある世界までの時間 ②―


今週の一句
デフレでは お金の価値が 一番と 貯めているゼロを 数えるのみかと
1996年9月に日本国債の流通市場「BB」(Broker's Broker:業者間取引専門の仲立業者である日本相互証券)の画面を眺めながら、筆者は『これから10年、いや20年、30年の間、日本国債10年の3%利回りを見ることはない!』と考え、その3%利回りの10年債を購入してから、本当に30年が経ちました。そして見られなかったはずの3%利回りに30年ぶりになった日本の国債にはどのような意味があるのでしょうか。
1996年と言えば、前号のマーケットの見方で「1950年代からの30年あまりの戦後の高度成長が終わった後、金融システムも含めたバブル経済では、自分たちの本質的な価値を見失っている企業も数多くあり、そのような経済状況の中では、金融政策の限界を知るべきだということなのです。なぜならば、市場の参加者自身が自己責任を問わない限り、次のステージには進めないからです。」と述べた通り、金融政策の限界がある中で、市場参加者、すなわち個人、企業(銀行をはじめとする金融機関を含む)、政府自身が、いかに自己責任を問い、新たな価値を生み出すかが大切な時だったのです。
ところが、1995年の公定歩合引き下げ以降、市場参加者は“危機感”は持つものの、自分たちが真に“危機的状況”にあるという現実から逃げようとしてしまったのです。特に、1999年2月には『無担保コール翌日物金利を事実上ゼロ%へ誘導』といういわゆる“ゼロ金利政策”が始まり、『デフレ懸念の払拭が展望できるような情勢になるまでゼロ金利を続ける』という時間軸まで示されたことで、市場参加者の間には政策への甘えの構造が生まれました。この時の筆者の主張は『金融政策では経済成長は生まれないのだから、自分たちがバブルを生んだ自己反省とともに、価値創造への想像力を巡らせるべし』というものでした。さらに言えば、その後の経済の状況において『デフレの流れを変えられないのだから、ここで取るべき施策は、今後のために人材育成、教育、新産業、起業への長期投資を行うべし』というものでした。
戦後50年を経た1996年当時にはできなかったこれらの改革ですが、さらに30年を経て、すなわち戦後80年を経た今日、ようやく改革が動き始めています。時間を戻すことはできません。それならば、今から積極的に改革を進めるべきだと考えます。
日本・米国・ドイツの10年国債利回りの推移
(1995年12月29日~2026年9月4日)
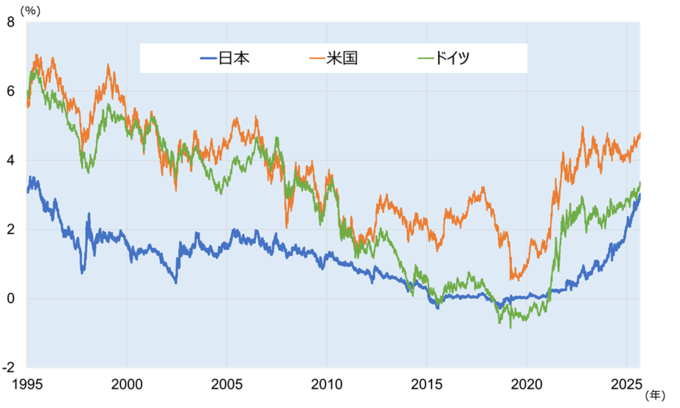
出所:日本国財務省、米国財務省、ドイツ連邦銀行のデータを基にあおぞら投信が作成。