
公開日:
No.634 イールドカーブは市場が決めるべし ― 金利のある世界までの時間 ⑤―


今週の一句
YCC コントロールと 言うものの 曲線決めるは 人の気持ちと
『市場において、その価値が決まらないことのリスクは、最後にはコストとなって跳ね返ってくるのだ。そのことを学んでいないとしたら、そのツケはさらに大きなものとなってしまうだろう』と私は考えてきました。
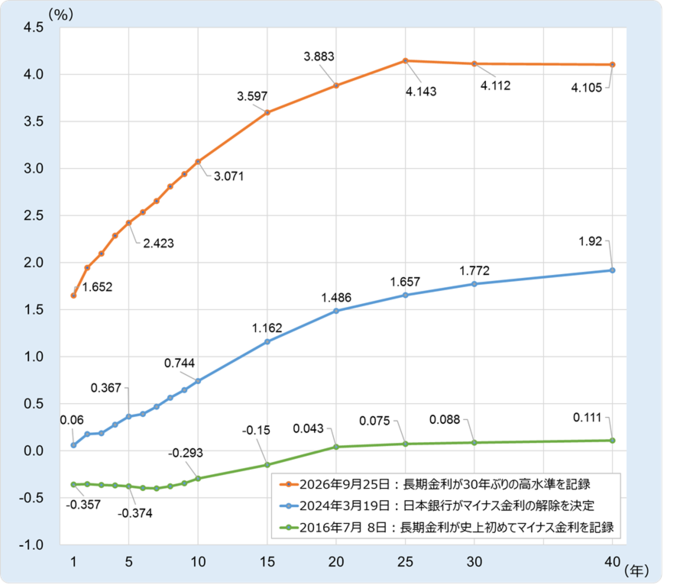
2016年9月、日本銀行は新たな政策を導入しました。短期金利については日銀当座預金の一部に▲0.1%のマイナス金利を適用し、長期金利については10年物国債金利がゼロ%程度で推移するよう長期国債の買入れを行う、というイールドカーブ・コントロール(長短金利操作、YCC)です。この政策では従来の量的政策から、長期金利の操作へと軸を移したのです。これにより、実質金利の低下を図り、企業の設備投資や個人の住宅投資を増やし、結果として銀行融資が伸び、個人の消費も増えるという目論見でした。このYCCは、国債買入額ではなく、金利の安定を長期にわたり図ることを目指したため、実際に国債金利を低位に保ち、銀行貸出金利、社債金利、住宅ローン金利を低下させるという“効果”をもたらしました。その中でも、もっとも大きな“効果”は、政府の資金調達金利が下がったということでしょう。一方で、YCCだけでは2%の物価目標の実現には至らず、賃金上昇や成長期待といった実体経済の構造問題の解決には繋がらなかったのではないでしょうか。さらに大きな問題は、長期金利が本来持つ、将来の物価、経済成長率、財政リスクといった、「市場の価格形成力」を歪めてしまったことです。
国債市場の最大の投資家が中央銀行となったことで、その他の投資家は市場に参加することが少なくなり、それは国債利回りをベースに価格等が決まる社債、貸出、不動産、株式、為替などの市場性を持つ資産の価格形成力をも歪めてしまったのです。さらに、市場との対話を通じた財政規律の維持も困難な状況となりました。このように、危機対応としてのYCCは、その政策による副作用であり、出口のないトンネルに入り込んでしまうという、コントロールの極めて難しい政策リスクを伴ったのです。
そして、現在の植田日銀総裁は、「(金融政策の)正常化という言葉に込める意味は人によって違う」と述べています。このように、長期的な金融当局と市場との対話が“正常に”行われることこそが、もっとも大切な市場参加者の声を聴くことに繋がるのだと考えるのです。
日本国債のイールドカーブ推移
出所:財務省のデータを基にあおぞら投信が作成。