
公開日:
No.633 マイナス金利は誰のため? ― 金利のある世界までの時間 ④―


今週の一句
失われた 時間は戻らず うなだれる いやその時こそ 前見て進み
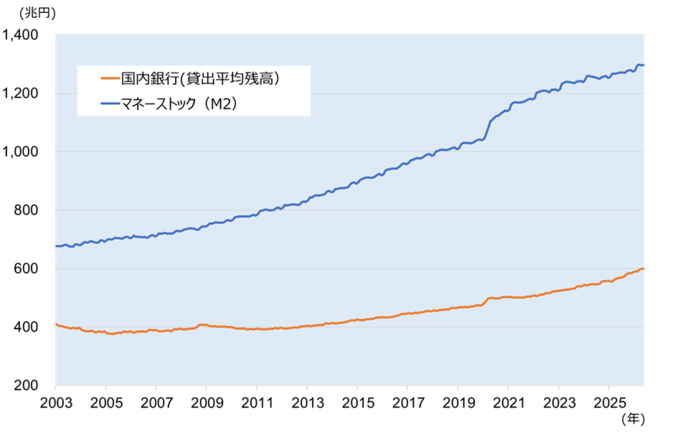
今月、日本銀行は金融政策を正常化へとまた一歩進めようとしています。振り返ると、日本ではバブル崩壊後の景気低迷、デフレ時代の中で、ゼロ金利から量的緩和へと進んでいきました。そのような中、米国を中心にIT企業が多く生まれ、ドットコムバブル、またアメリカ同時多発テロ事件、そして世界金融危機と続き、内外の経済は金融機能の再構築を迫られ、日本ではついにマイナス金利政策という、さらに未体験ゾーンに入っていったのです。ここでも日銀の政策は、景気低迷の中、企業の借入が伸びない状況を受け、日銀当座預金金利をマイナスまで下げることで、銀行の市中貸出を伸ばすことの後押しに回ったのです。そして投資、消費が増えて景気・物価を押し上げることを狙ったのでしょう。果たして金融政策は経済をどこまで動かすことができたのでしょうか。
この点は逆に言えば、経済を動かすのは個人や企業による動意であり、政策だけでは動かないものなのです。市場参加者が自ら決めて動くしかないのだということです。1990年代にはバブル崩壊後の時期を「失われた10年」という言葉で表現することがありました。筆者としては「失っている場合ではない。今こそ自らの反省を次のチャレンジのために活かすべし!」と唱えていました。特に「マイナス金利」という言葉の響きが悪いことを指摘しました。金融政策の細かいことまでを個人が理解することは簡単なことではないでしょう。それでなくても株価下落やデフレの時代に、自分たちを守ってくれる預金金利は下がる一方で、そこに「マイナス金利」が導入されても、それが誰のための政策なのかを理解することが難しかったはずです。低金利は借金をする側にとってはメリットが大きいわけで、日本で一番の長期債務者は、1,000兆円超の国債を発行している政府(財政)であることを踏まえると、市場参加者は複雑な状況に置かれていたことがわかります。
そして「マイナス金利」という未曽有の金融政策は、出口のないトンネル状態であり、いかに市場に出口戦略を伝えるかという「市場との対話」が重要な要素となっていたのです。ただ事態は2020年のCOVID-19(新型コロナウイルス感染症)の感染拡大でさらに大きな金融政策の必要性が生まれ、平時のコントロールよりも危機対応を最優先とせざるを得ない局面を迎えたのです。歴史は巻き戻すことはできません。今からできることは、改めて市場参加者が、このインベストメント・チェーンにおいて『カネは天下の回りもの』をしっかりと活かせるように、各役割を果たしていくことなのだと考えるのです。
国内銀行貸出とマネーストック(M2)の推移
(2003年4月~2026年8月)
出所:日本銀行のデータを基にあおぞら投信が作成。